
房车市场怎么了?2026年第三季度自行式旅居车销量同比下降19%,前三季度旅居车整体销量艰难维持3.2%的增长,抹平半年增长指数。能不能稳住年度增量,是2026年第四季度的重要课题。反观宿营车的持续大幅增长,带给我们的思考,绝不是市场消费降级那么简单。结合当前国家出台的重磅政策推动,以及汽车新势力品牌的产品扩容,给当下的房车消费市场带来前所未有的“热闹”。
言归正传,2026年1-9月国内自行式旅居车销量10119辆,同比去年同期(9803辆)增长3.2%;宿营车销量8202辆,同比去年同期(5410辆)增长51.6%,对比两个品类的月度销量分布,结合2026年工信部产品公告申报目录,不难发现,国内房车产品赛道正在发生变化。
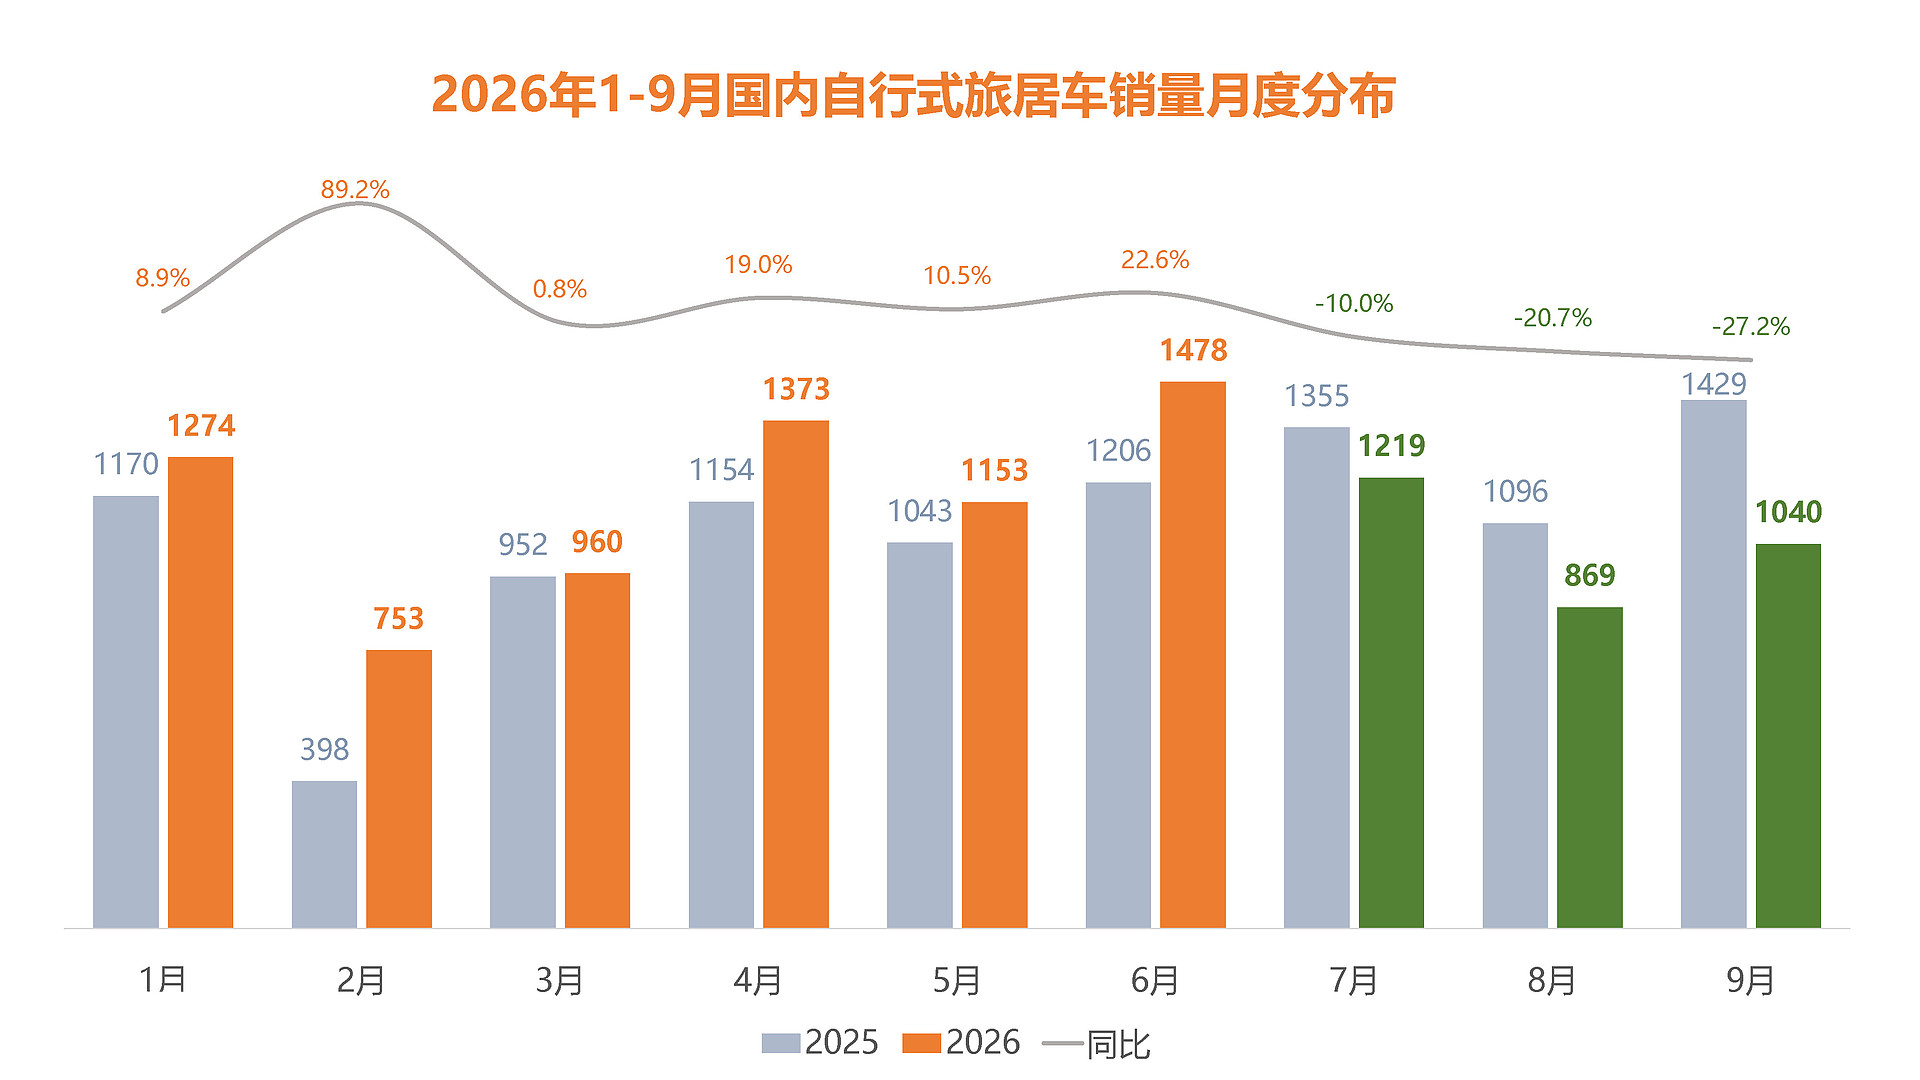
上半年旅居车销量保持月度同比增长,7、8、9月却出现单月销量连续同比下滑,这给2026年度的整体销量带来更加扑朔迷离的未知因素;参考国内乘用车市场的销量轨迹,也不难发现同属消费品属性的房车,也面对同样的市场压力。
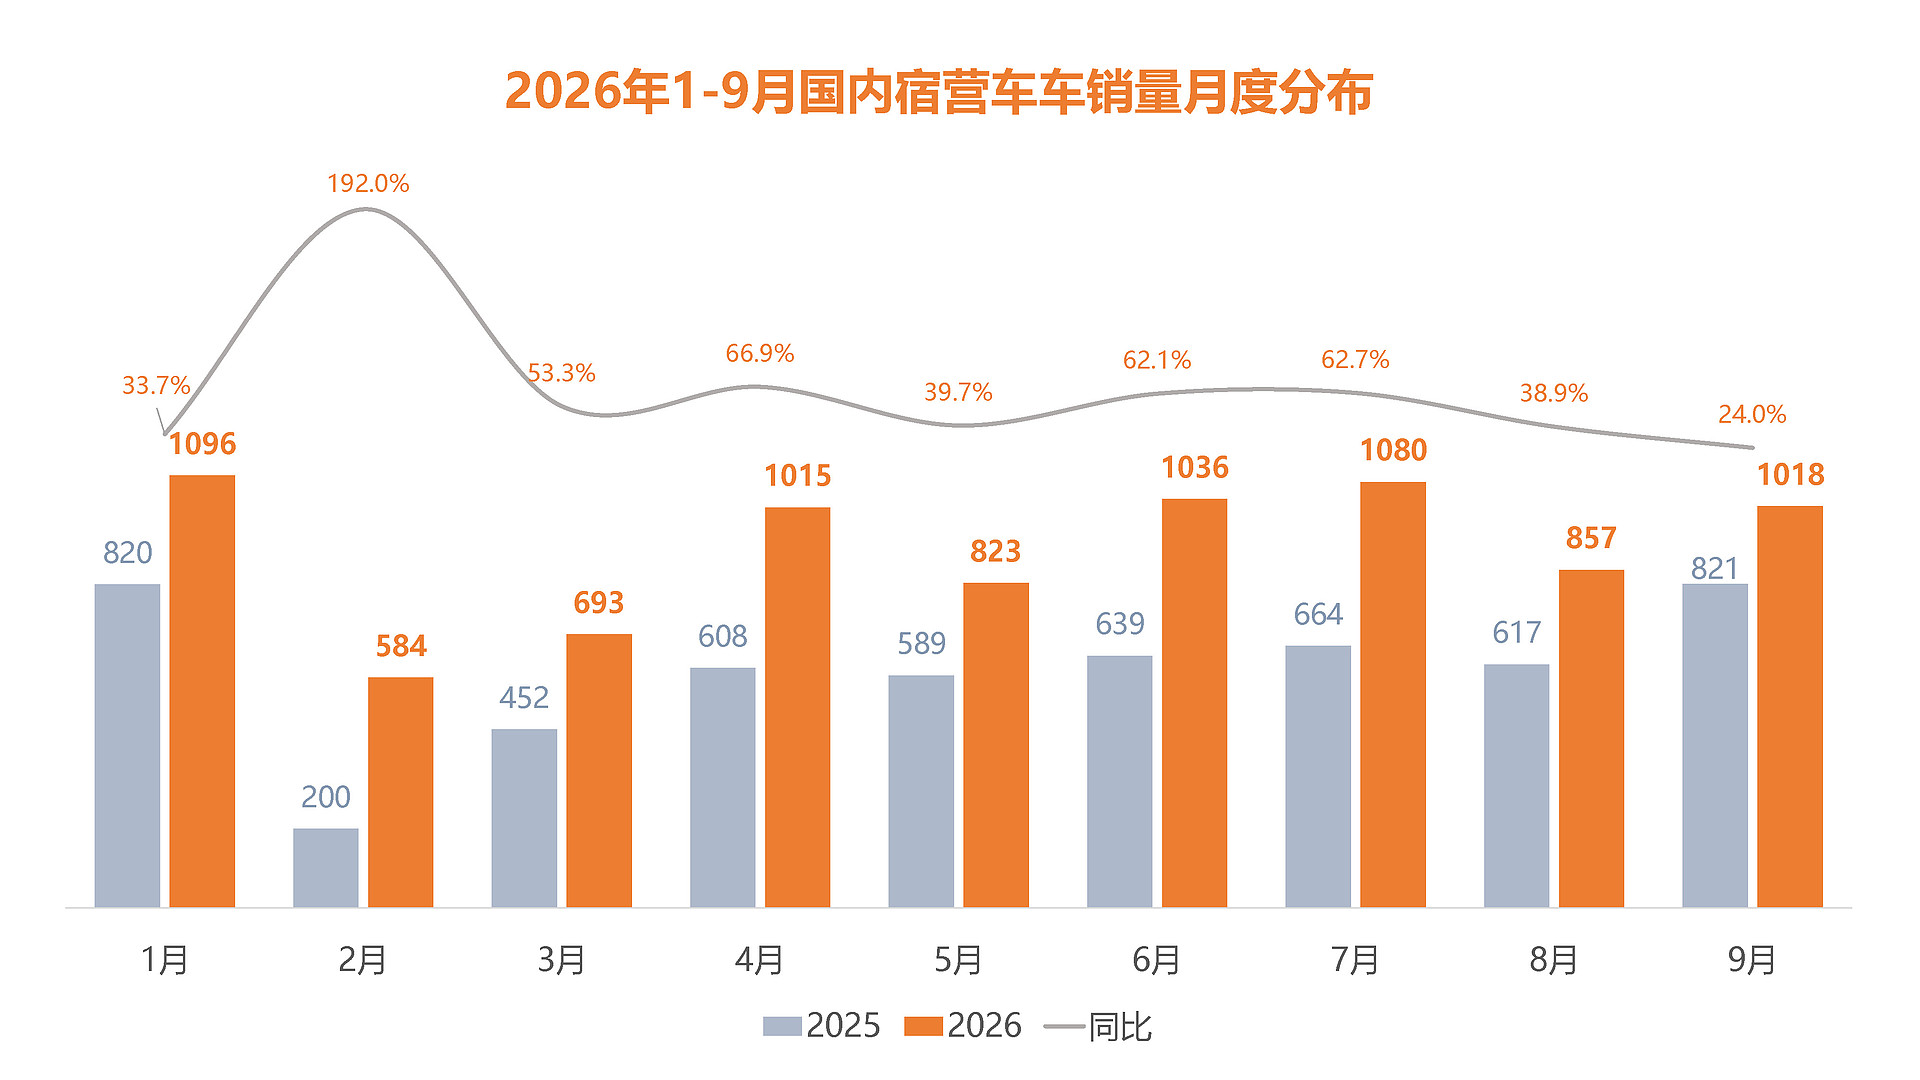
而在近年来保持高速增长的宿营车品类,月度销量依旧保持高速增长,但从月度同比增速来看,8、9月份也有些略微乏力,较上半年而言,增速趋缓。宿营车在当下的“泛房车”市场中,已经成为不可忽视的产品力量,冲击消费者的心智,更多元的使用场景、更亲民的市场售价以及国内商用车的迭代发展,都给了宿营车一个全方位的资源利好。
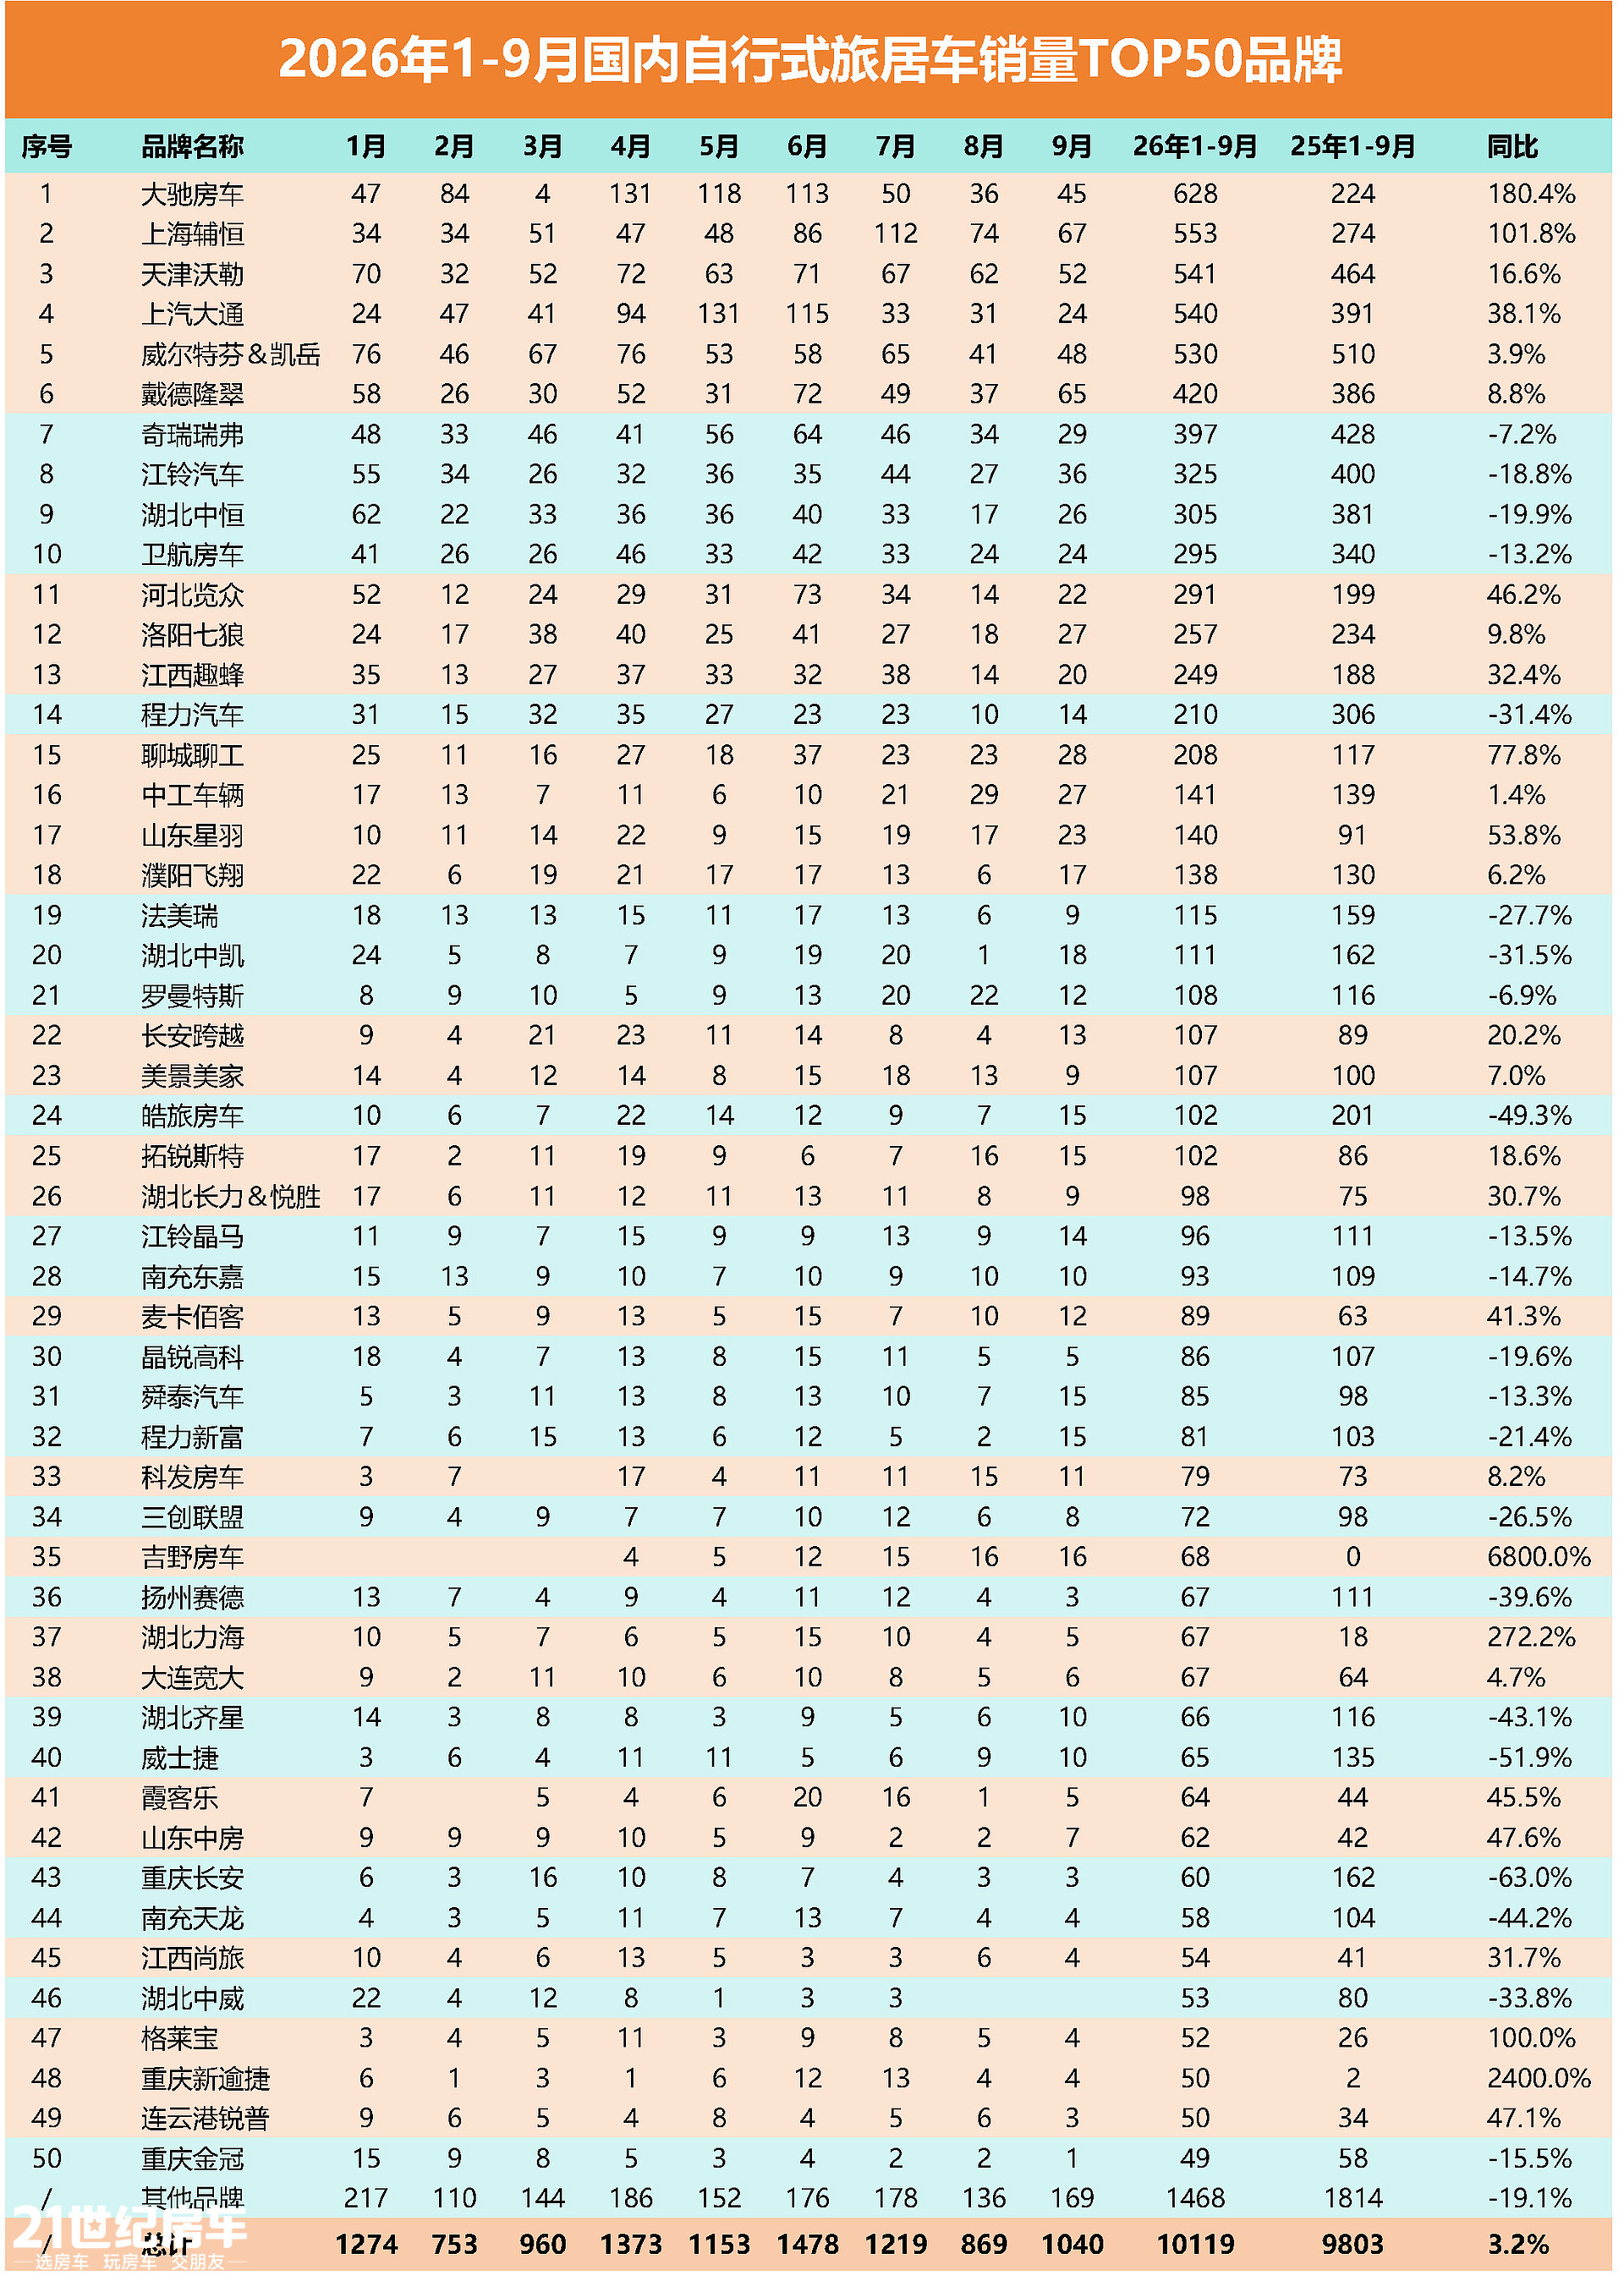
截至9月,大驰房车依旧是自行式旅居车销量冠军,上汽大通以及览众房车则依托稳定的渠道订单保持高效增长;威尔特芬&凯岳、戴德隆翠&瓦纳卡、七狼房车、趣蜂房车以及美景美家等品牌,均保持同比增长。从销量TOP50品牌列表中不难发现,当下旅居车市场格局进一步向头部集中,更多优质品牌更注重精细化产品赛道的深耕布局。
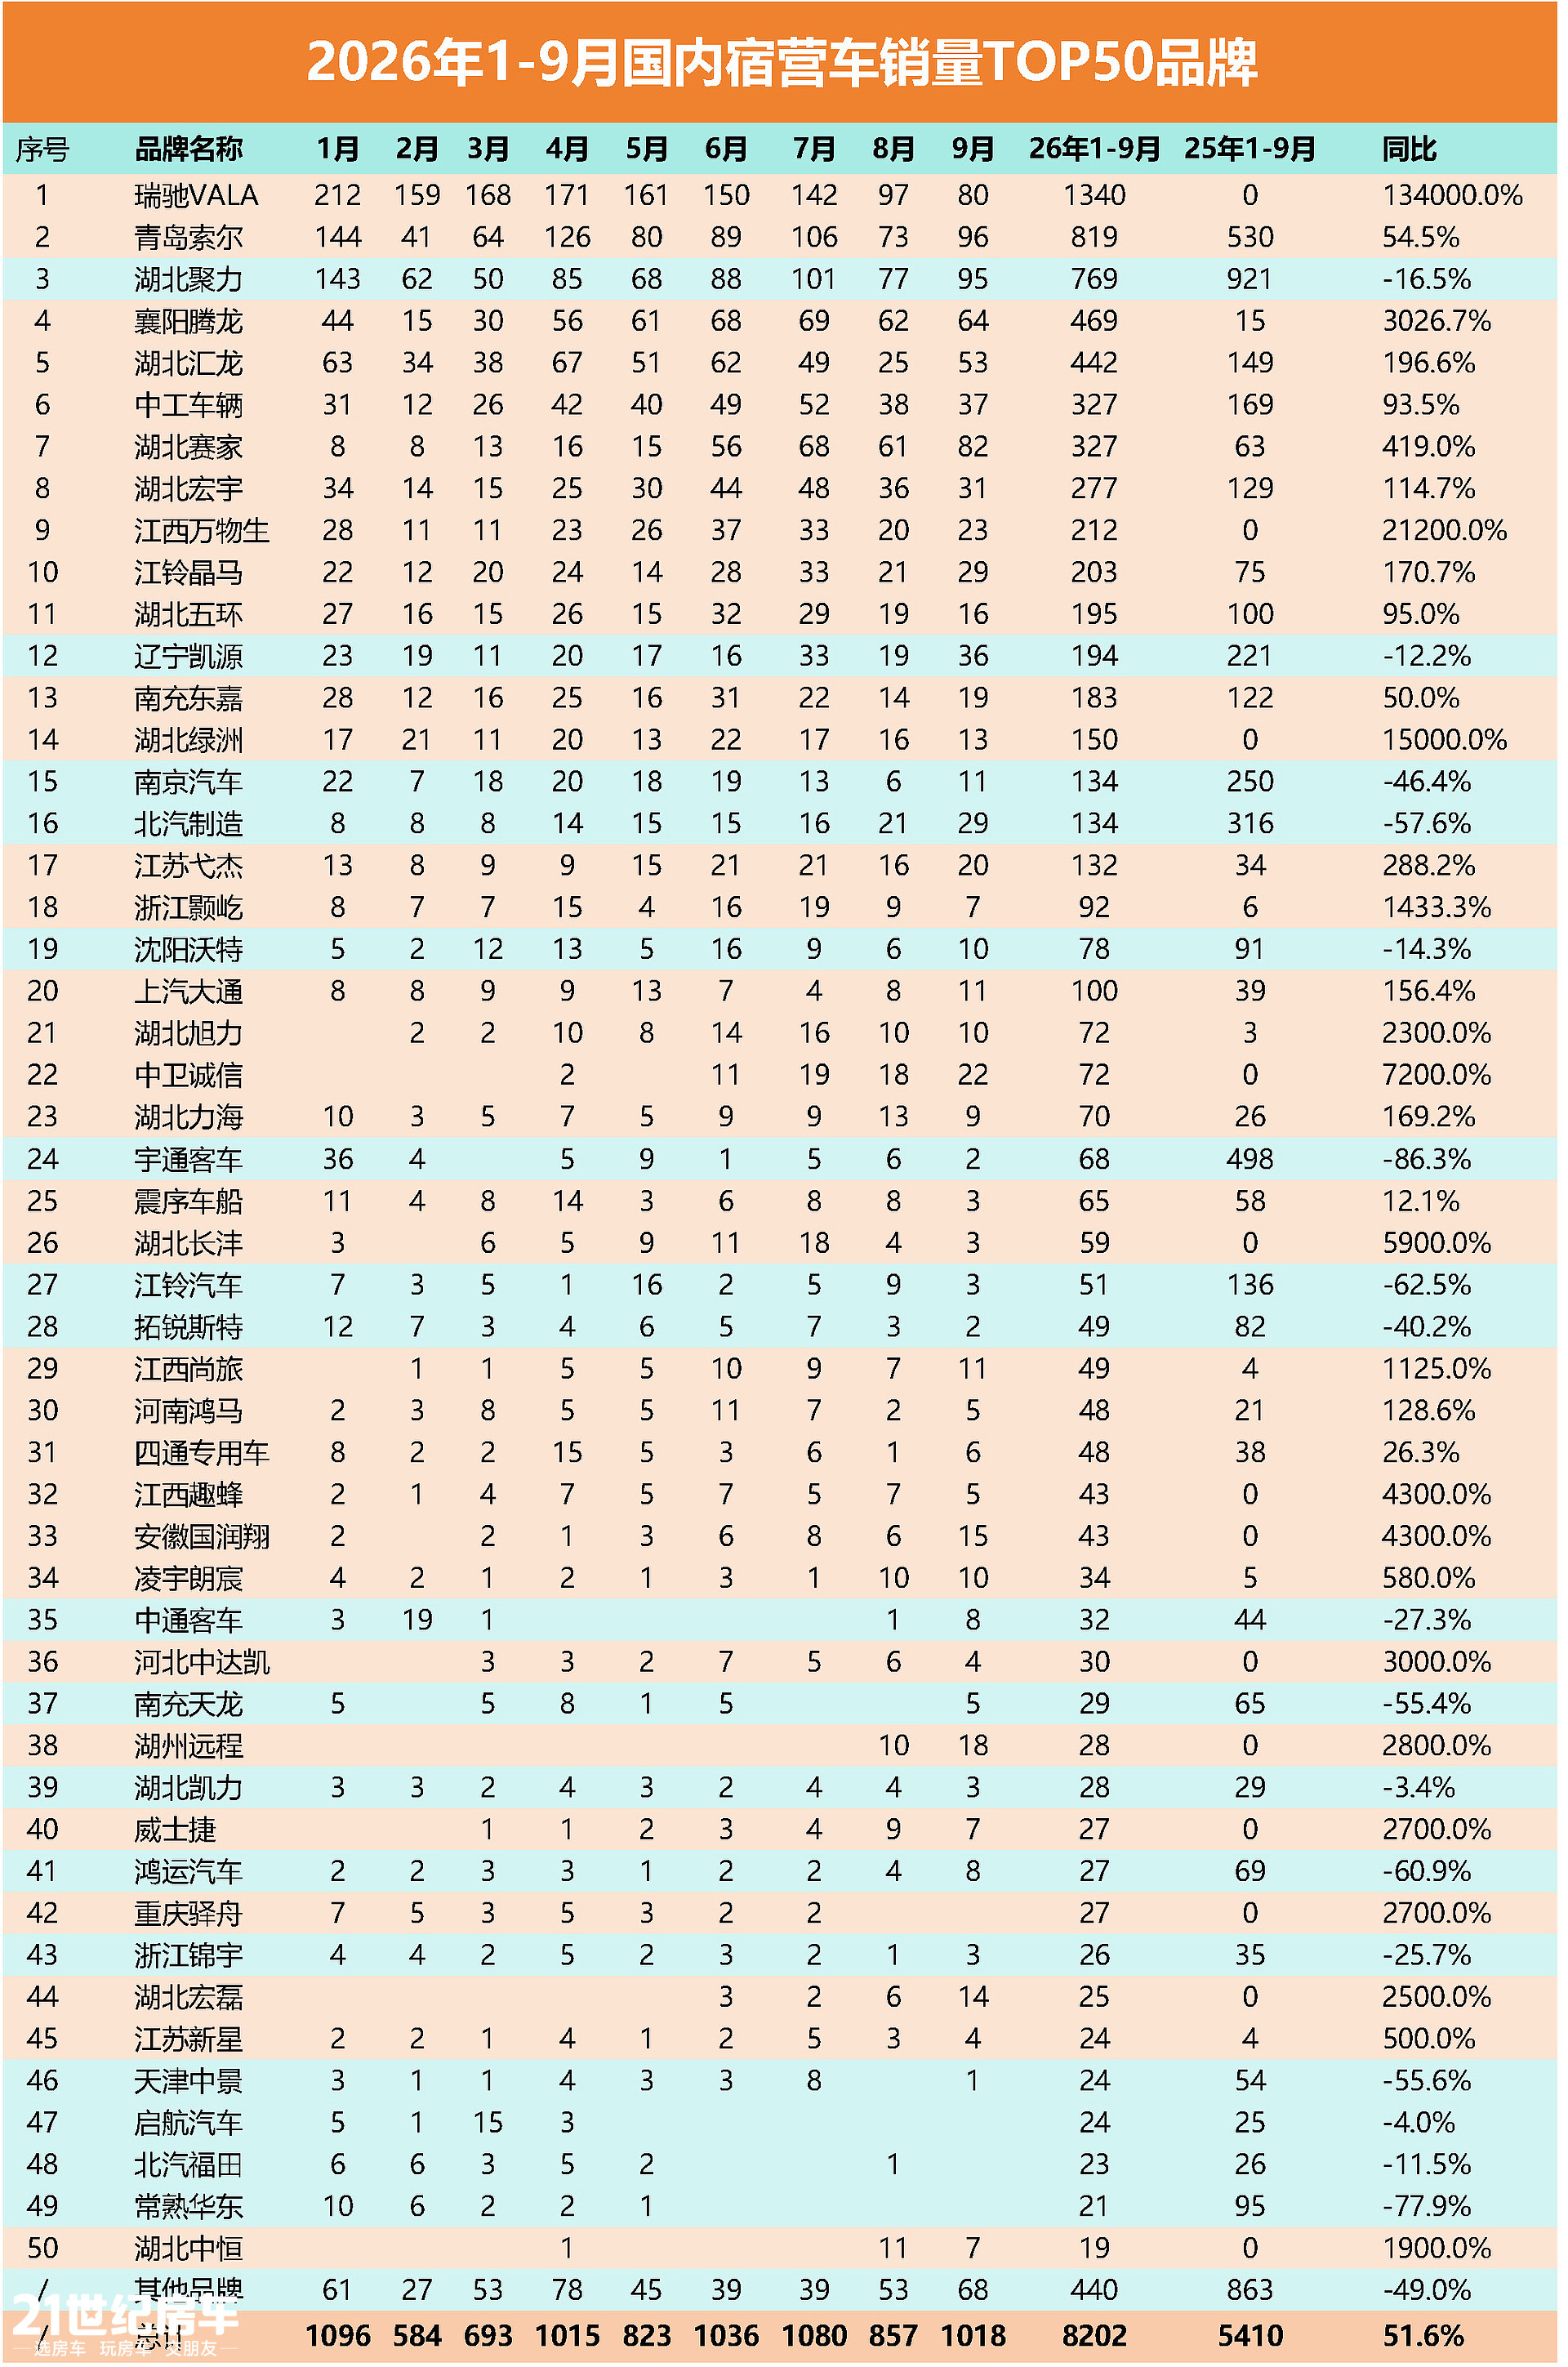
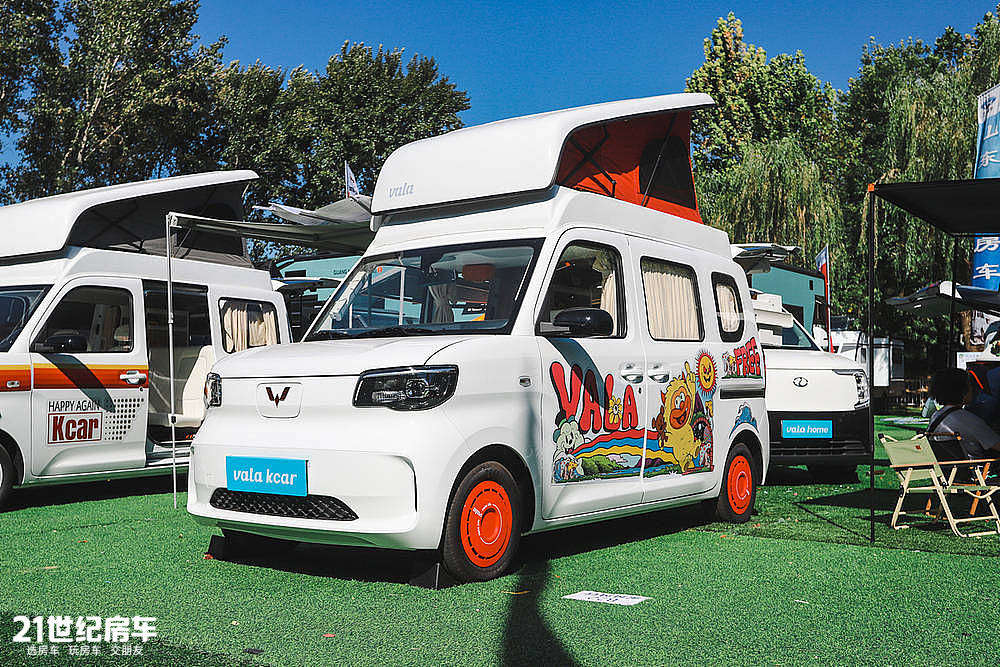
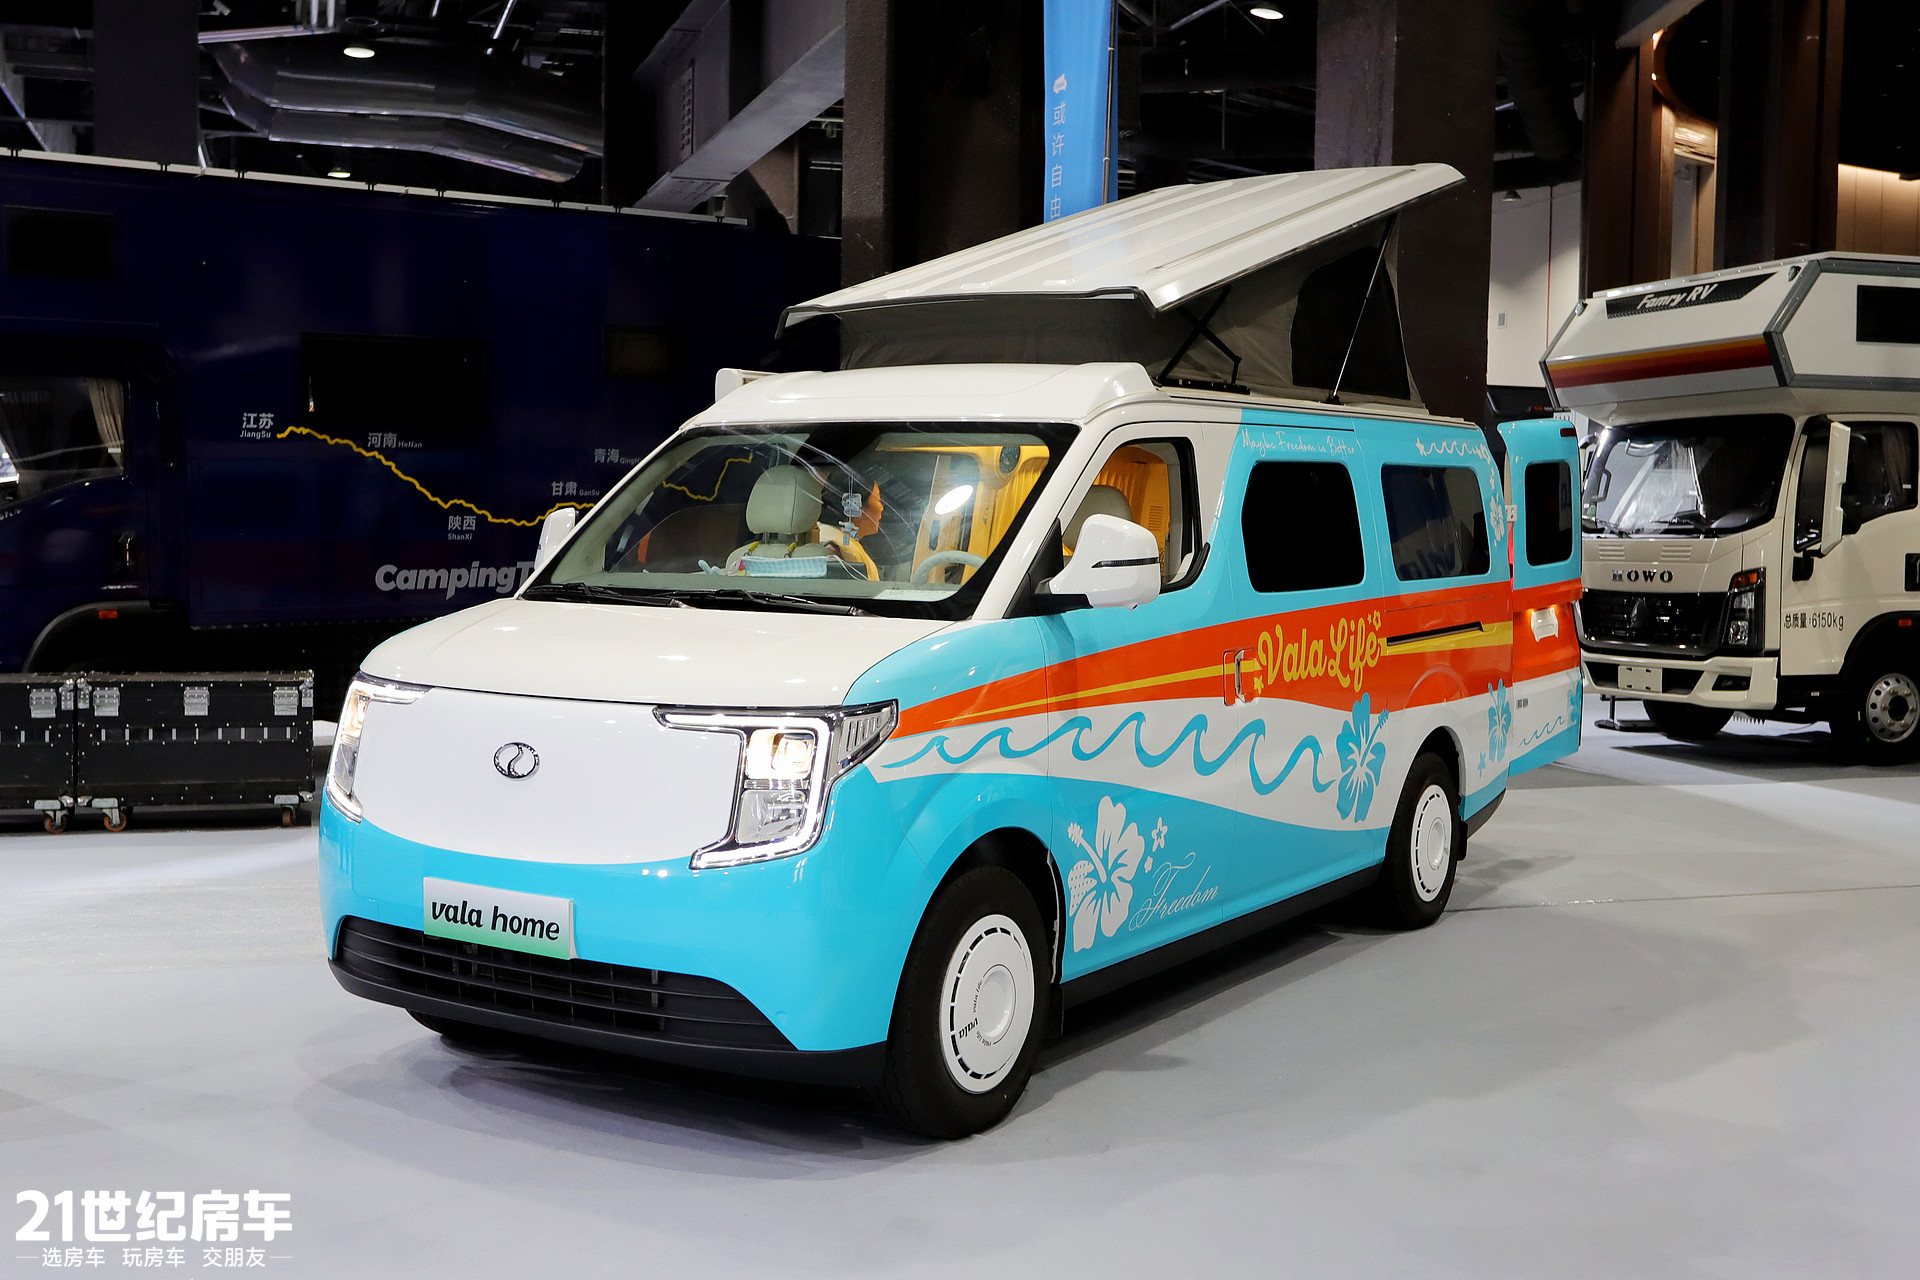
宿营车销量方面,赛力斯原厂瑞驰Vala一跃成为前三季度销冠品牌,凭借新能源宿营车的单品优势,迅速打开市场。其他宿营车品牌则普遍销量大幅增长,多品牌齐头并进的局面,呈现出宿营车品类的强劲增长势头。在宿营车销量榜单中不难发现,不少旅居车品牌厂家也迅速布局宿营车品类,并取得不错的销量。随着用户市场的不断成熟和产品迭代,旅居车和宿营车的产品边界越来越模糊,在整体“泛房车”的定义宽度方面将持续带给市场新的惊喜。
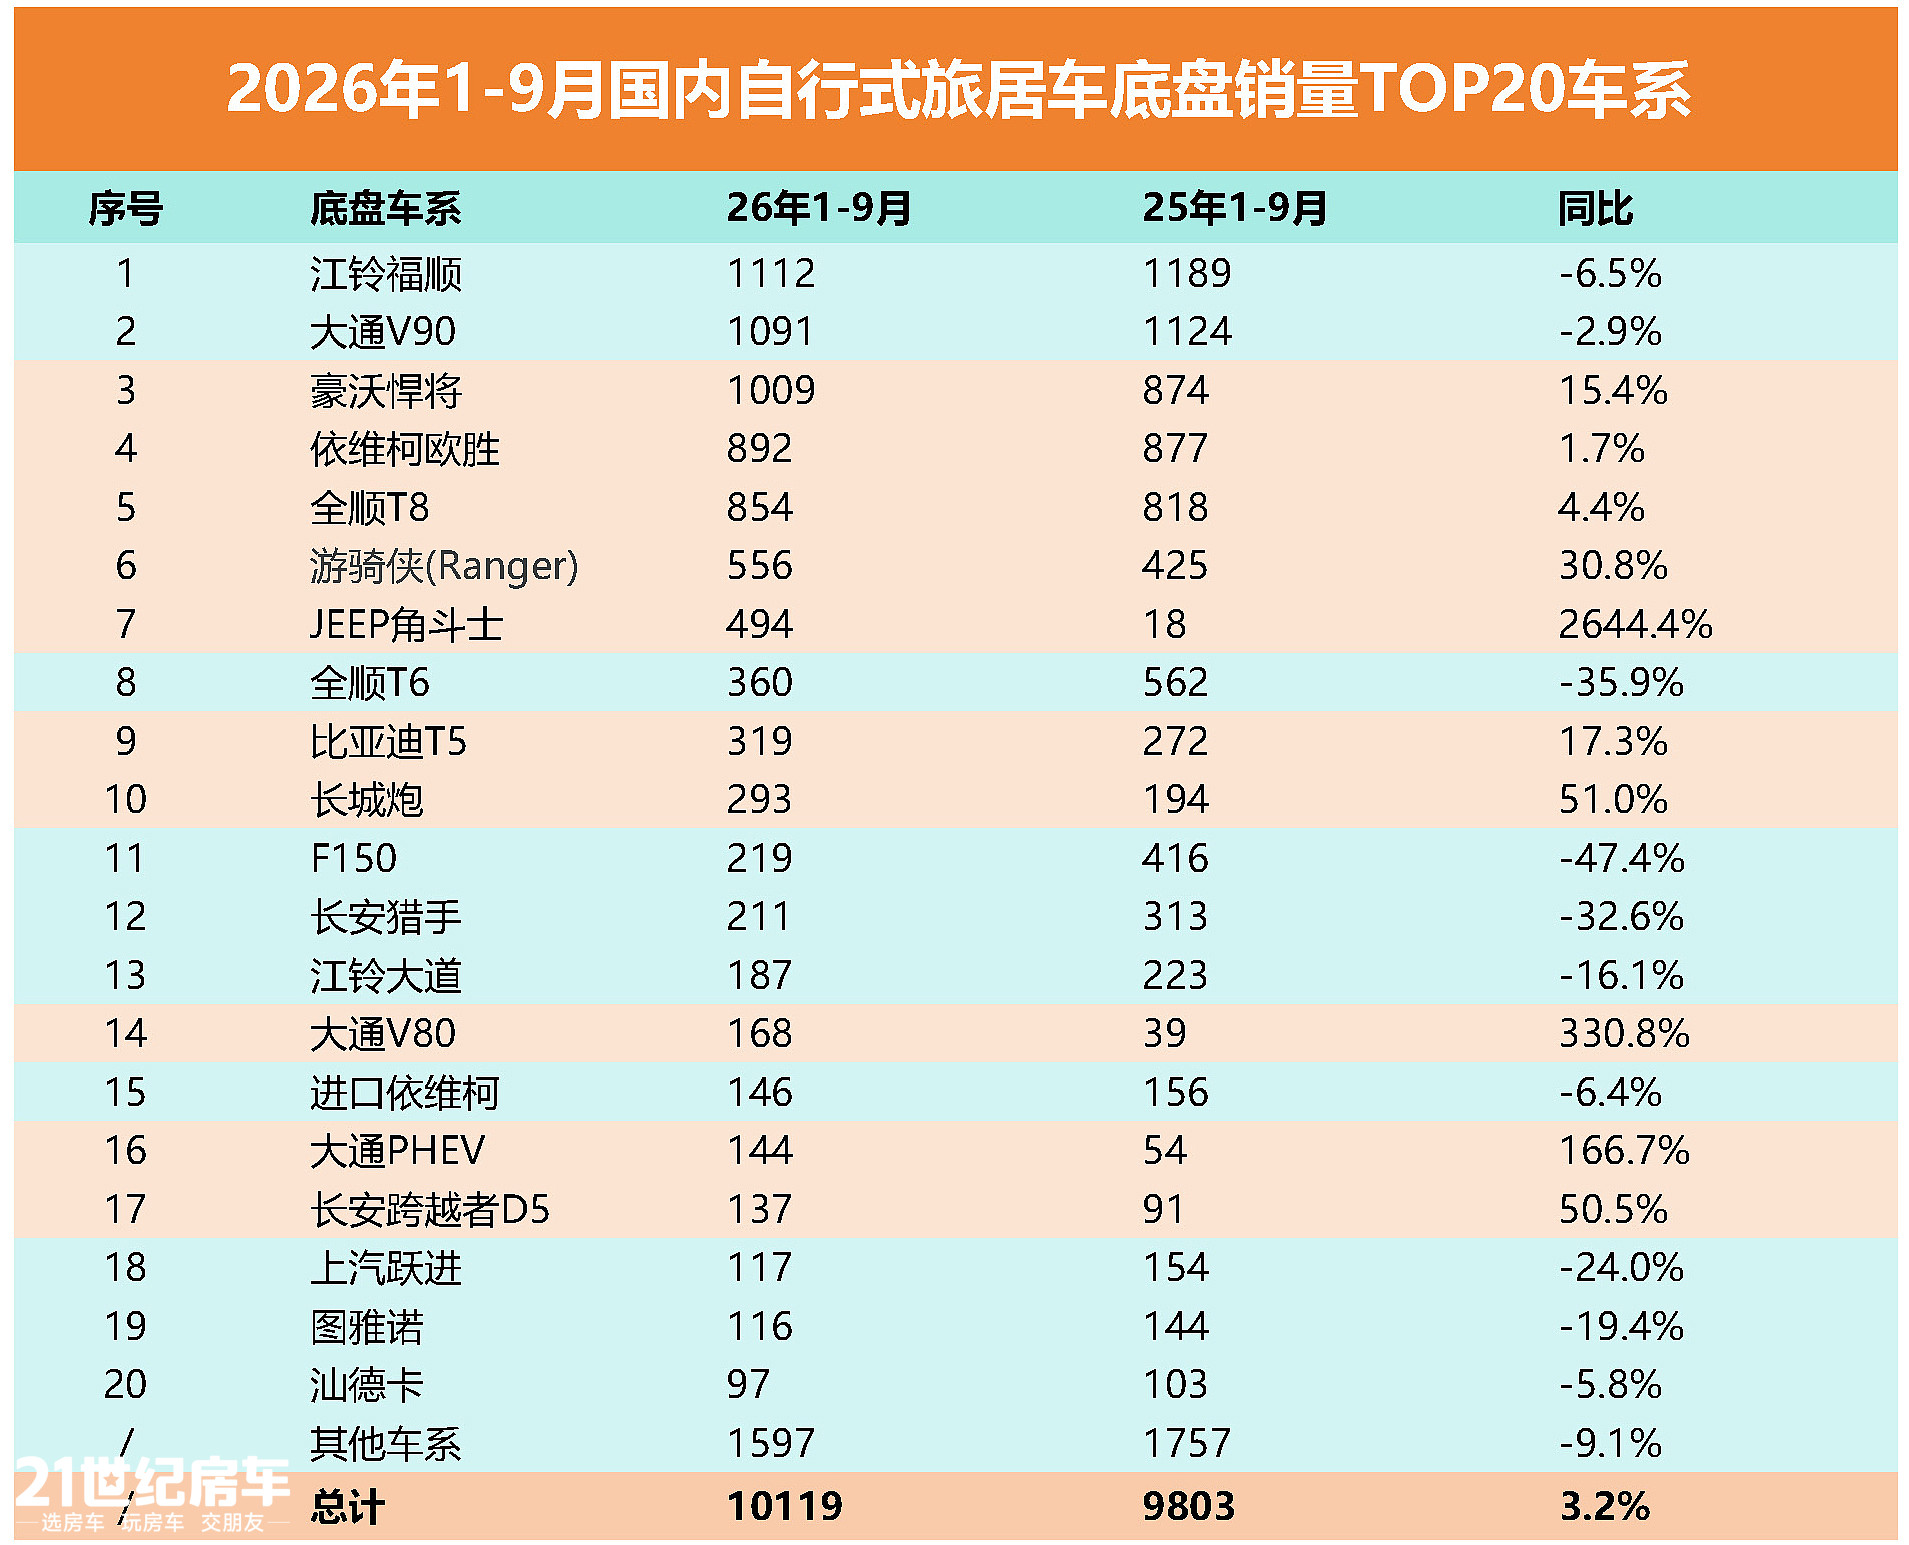
自行式旅居车的底盘应用方面,江铃福顺和大通V90依旧是排名榜首,不同的是销量同比略有下降,而重汽豪沃悍将则凭借平头轻卡房车的当红品类热点,销量增幅明显;依维柯欧胜、全顺T8等主流C型房车底盘保持微弱增长;新能源底盘方面,比亚迪T5和大通PHEV均呈现出大幅度增长趋势,全顺T6作为近年来份额增长明显的底盘,无疑被当下宿营车品类的多元化底盘稀释较为明显,呈现同比较大幅度的下滑。
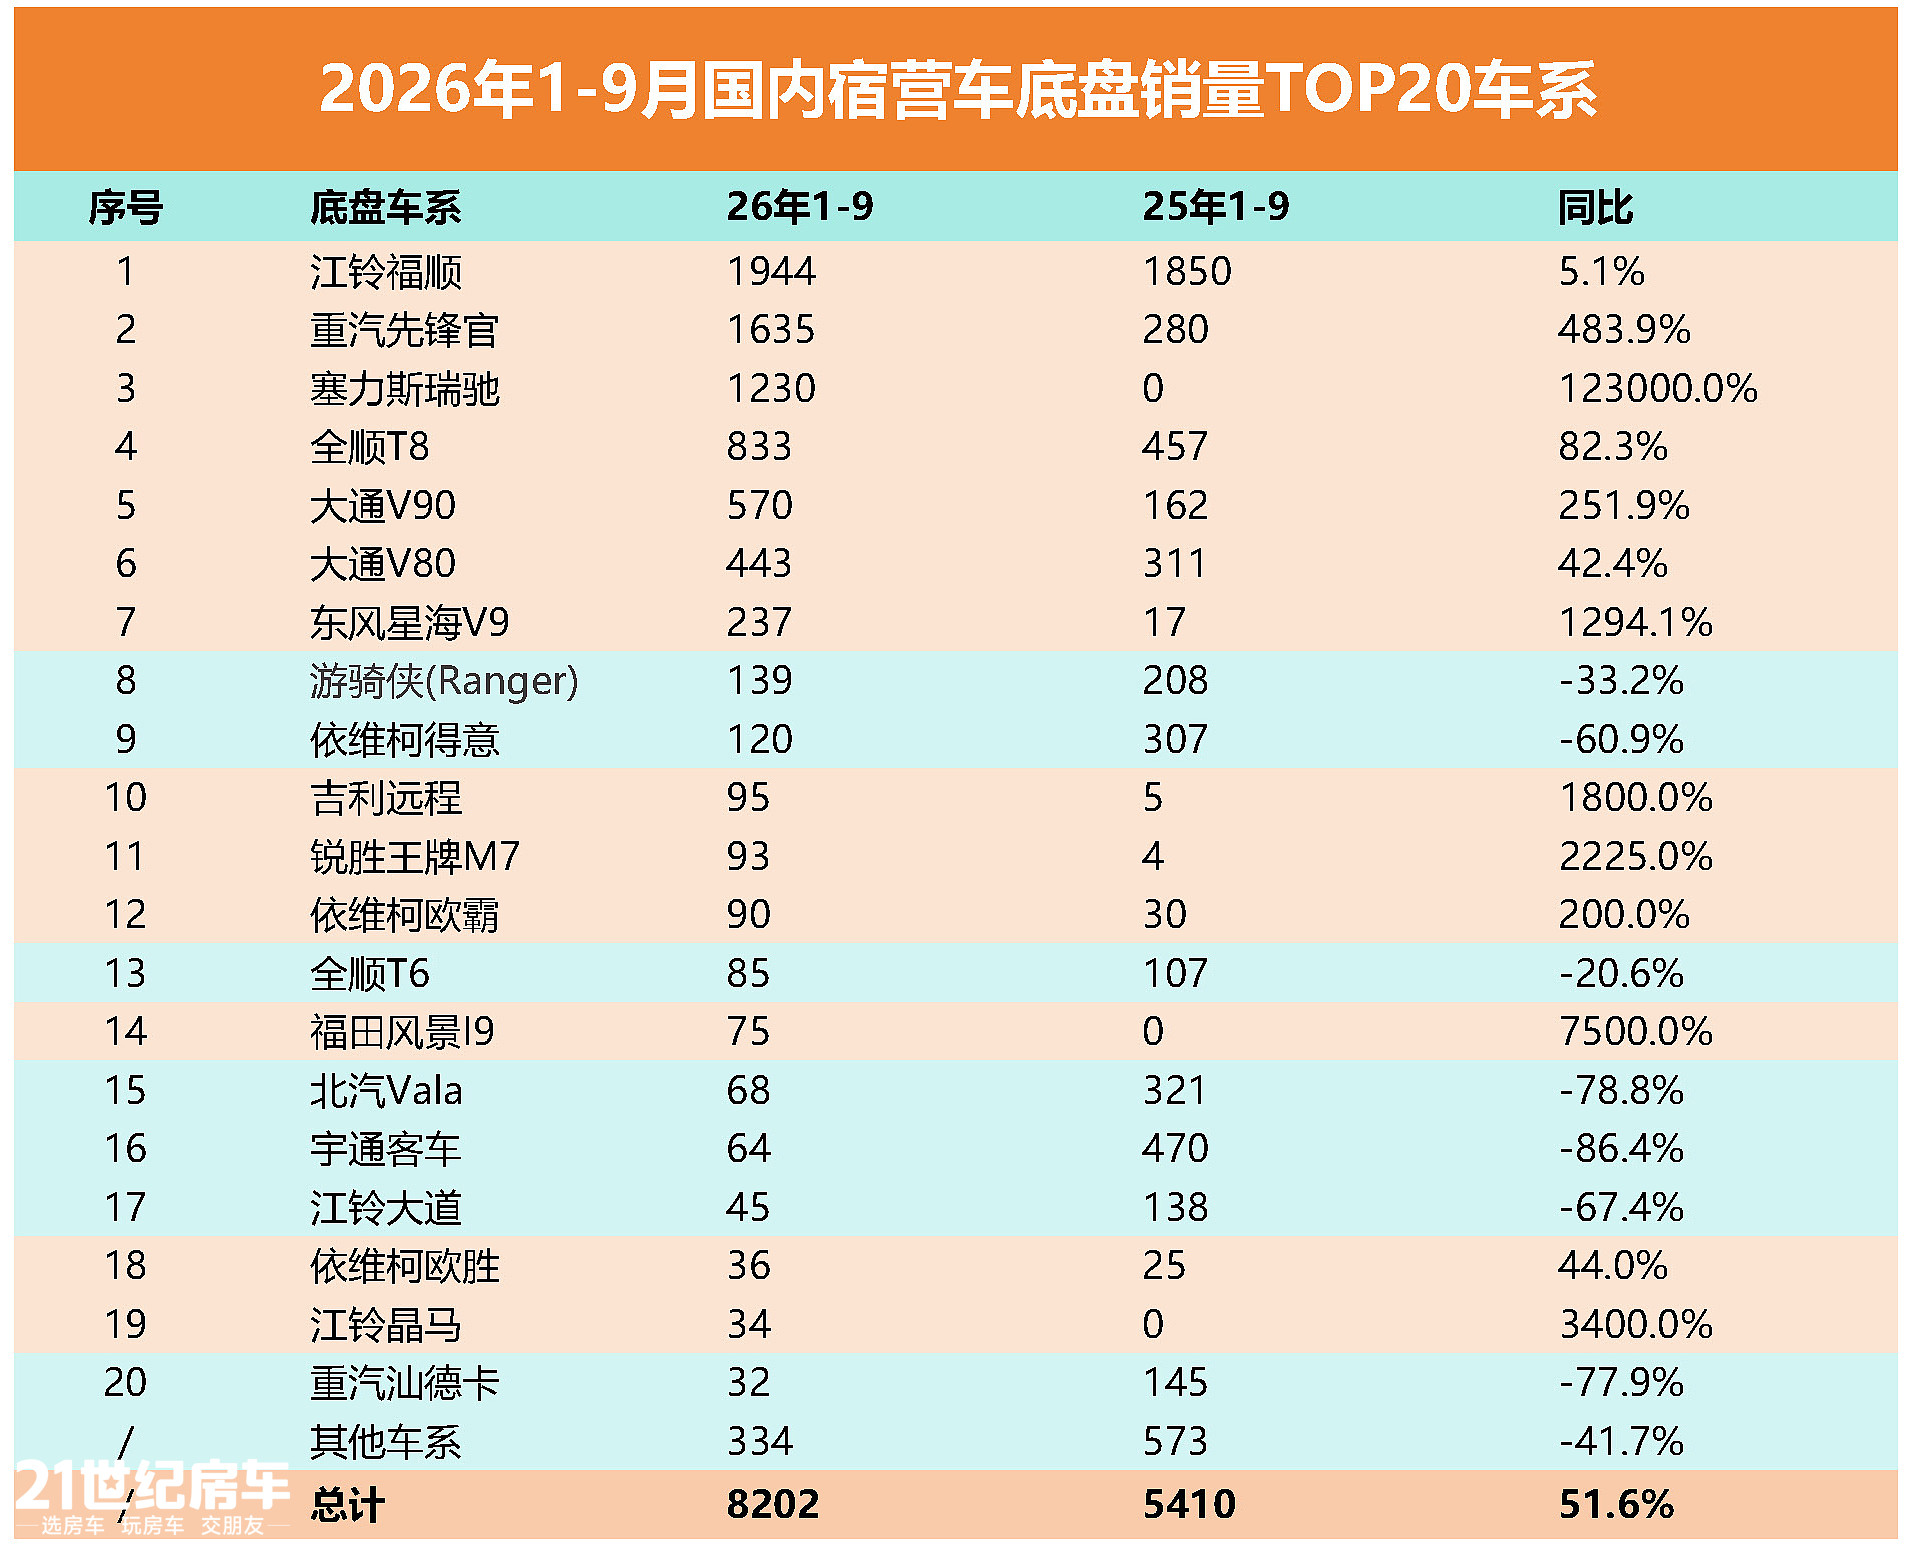
宿营车底盘销量方面,江铃福顺依旧霸榜,位列二、三位的重汽先锋官和塞力斯瑞驰大幅增长,销量紧随其后。同时,全顺T8、大通V90、大通V80以及依维柯欧霸等底盘也保持较大的增长幅度;吉利远程、风景I9等新能源底盘则凭借风口优势大幅增长。值得一提的是东风星海V9以及北汽锐胜王牌M7等传统MPV品类,也通过宿营车赛道获得不错的销量表现,结合当下热度激增的小米澎程N90、享界G9等同类型产品的入局,未来宿营车赛道或许是喜忧参半的辩证关系。
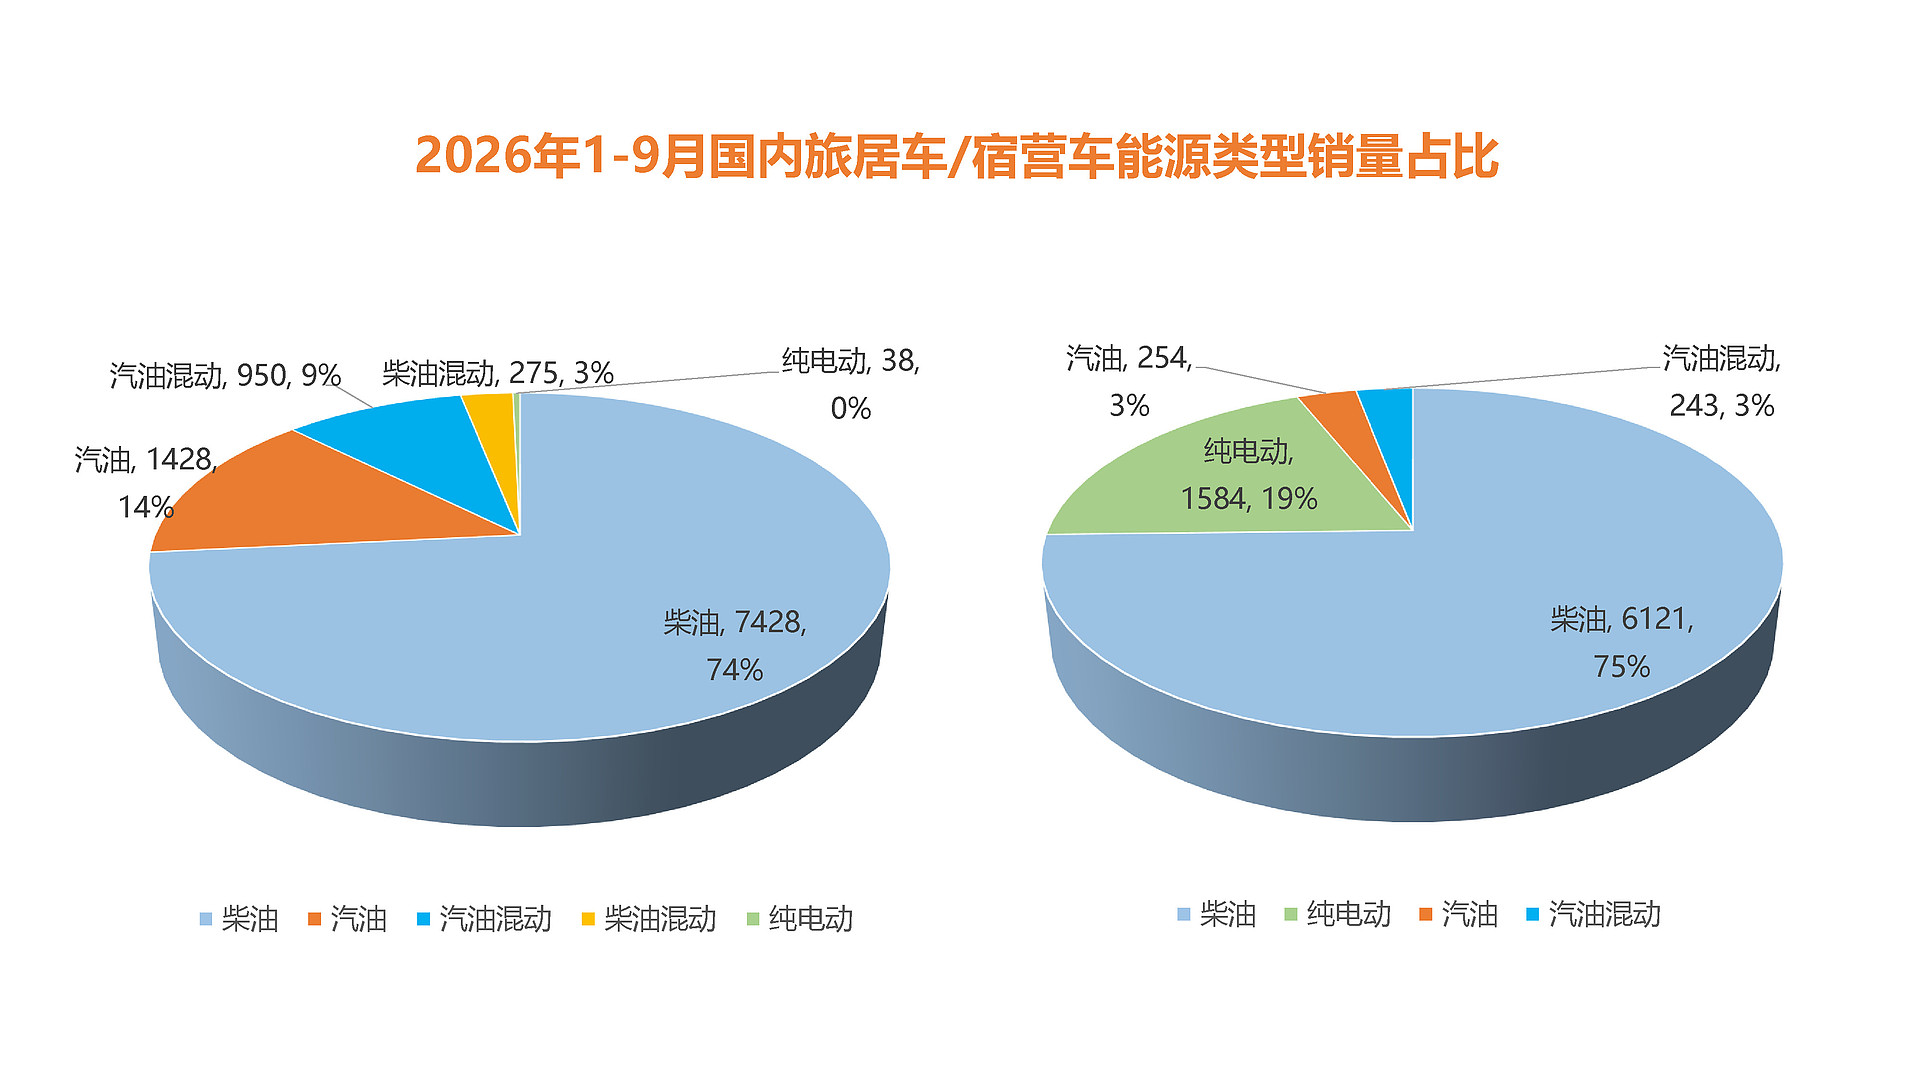
不得不谈的另一个产业画像,便是新能源化。2026年前三季度新能源(含混动)旅居车销售1267辆,同比增长8.1%,渗透率达到12.5%;新能源宿营车(含混动)销售1827辆,同比增长434.2%,渗透率达到22.2%。参考国内乘用车市场的发展趋势,未来新能源化将是房车产业的长期特征,直至产品格局达到新的生态结构。
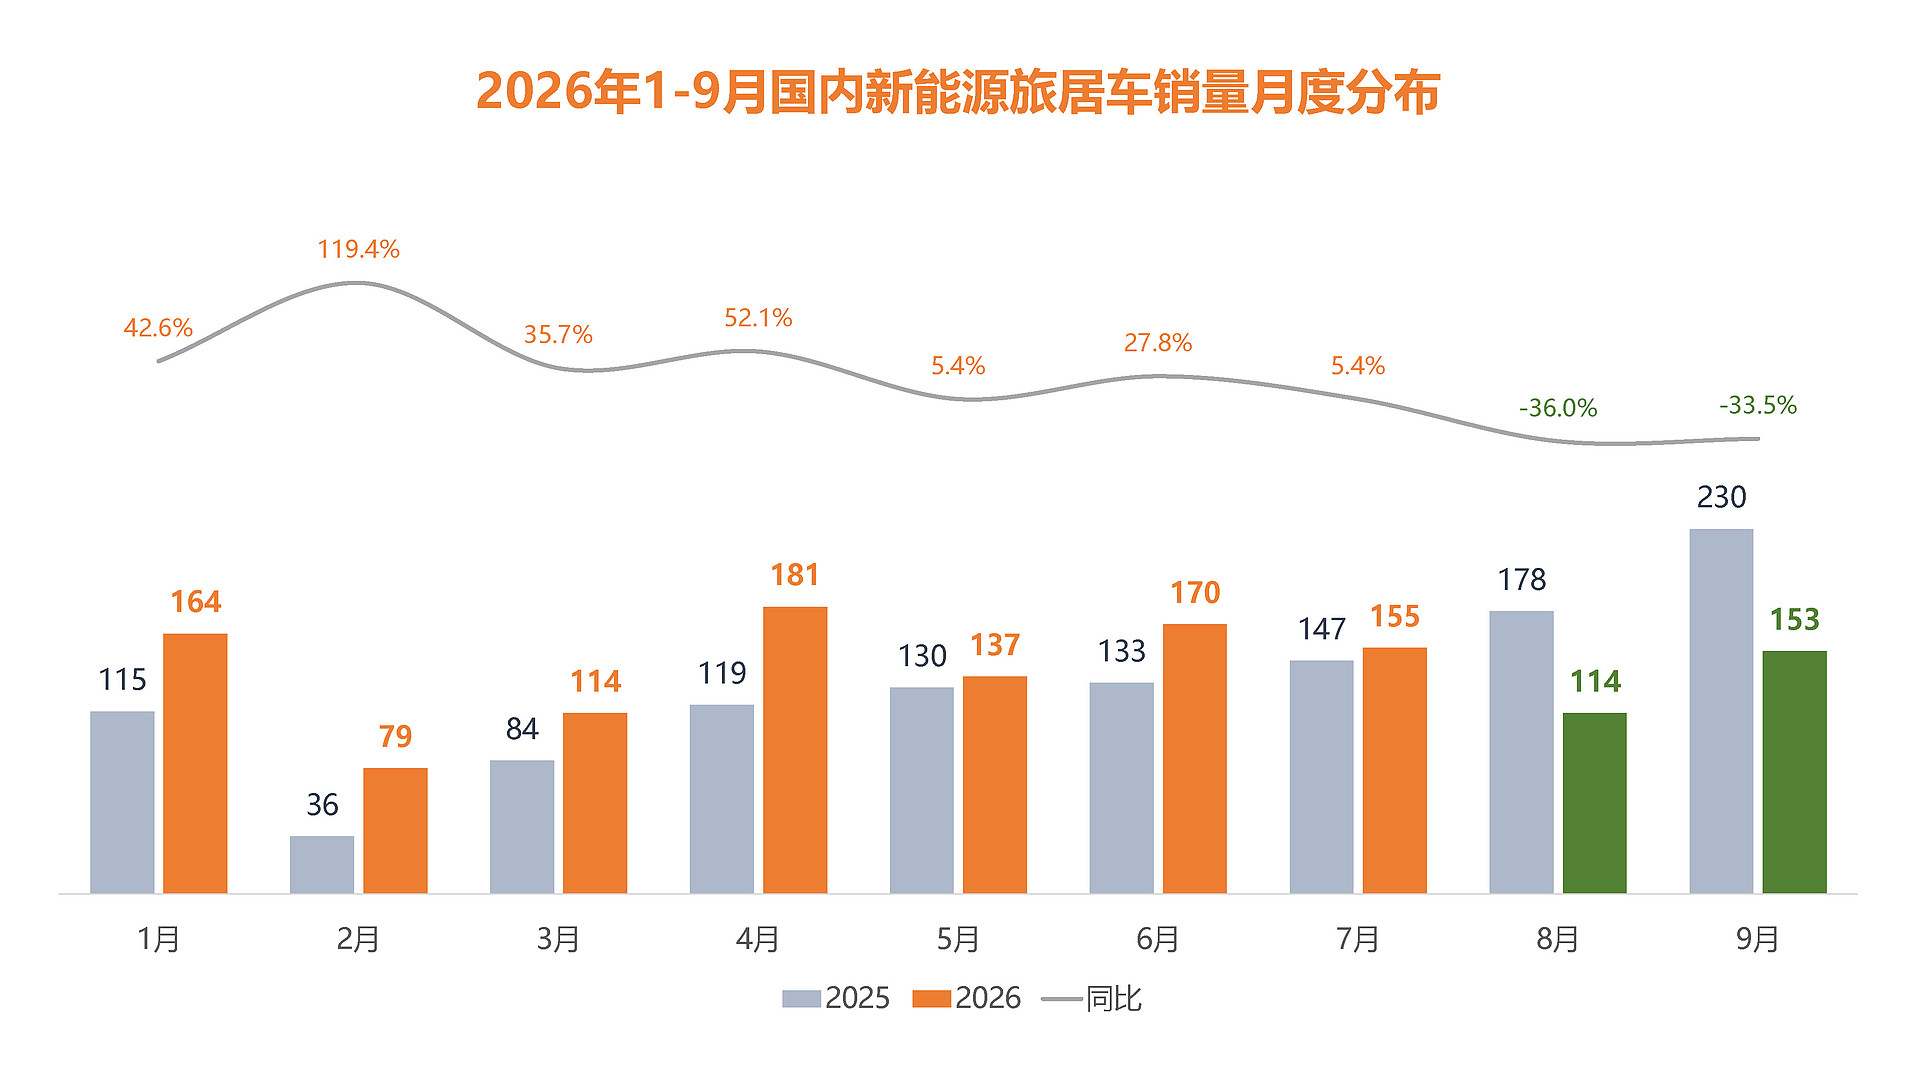
新能源旅居车销量月度分布方面,几乎保持旅居车大盘同步态势,8、9月份出现单月同比销量下滑,一方面符合旅居车申报标准的新能源底盘未能出现多元化,同时单品售价相对较高,在旅居车销量持续承压的市场环境下,新能源旅居车销量下滑也在意料之中。
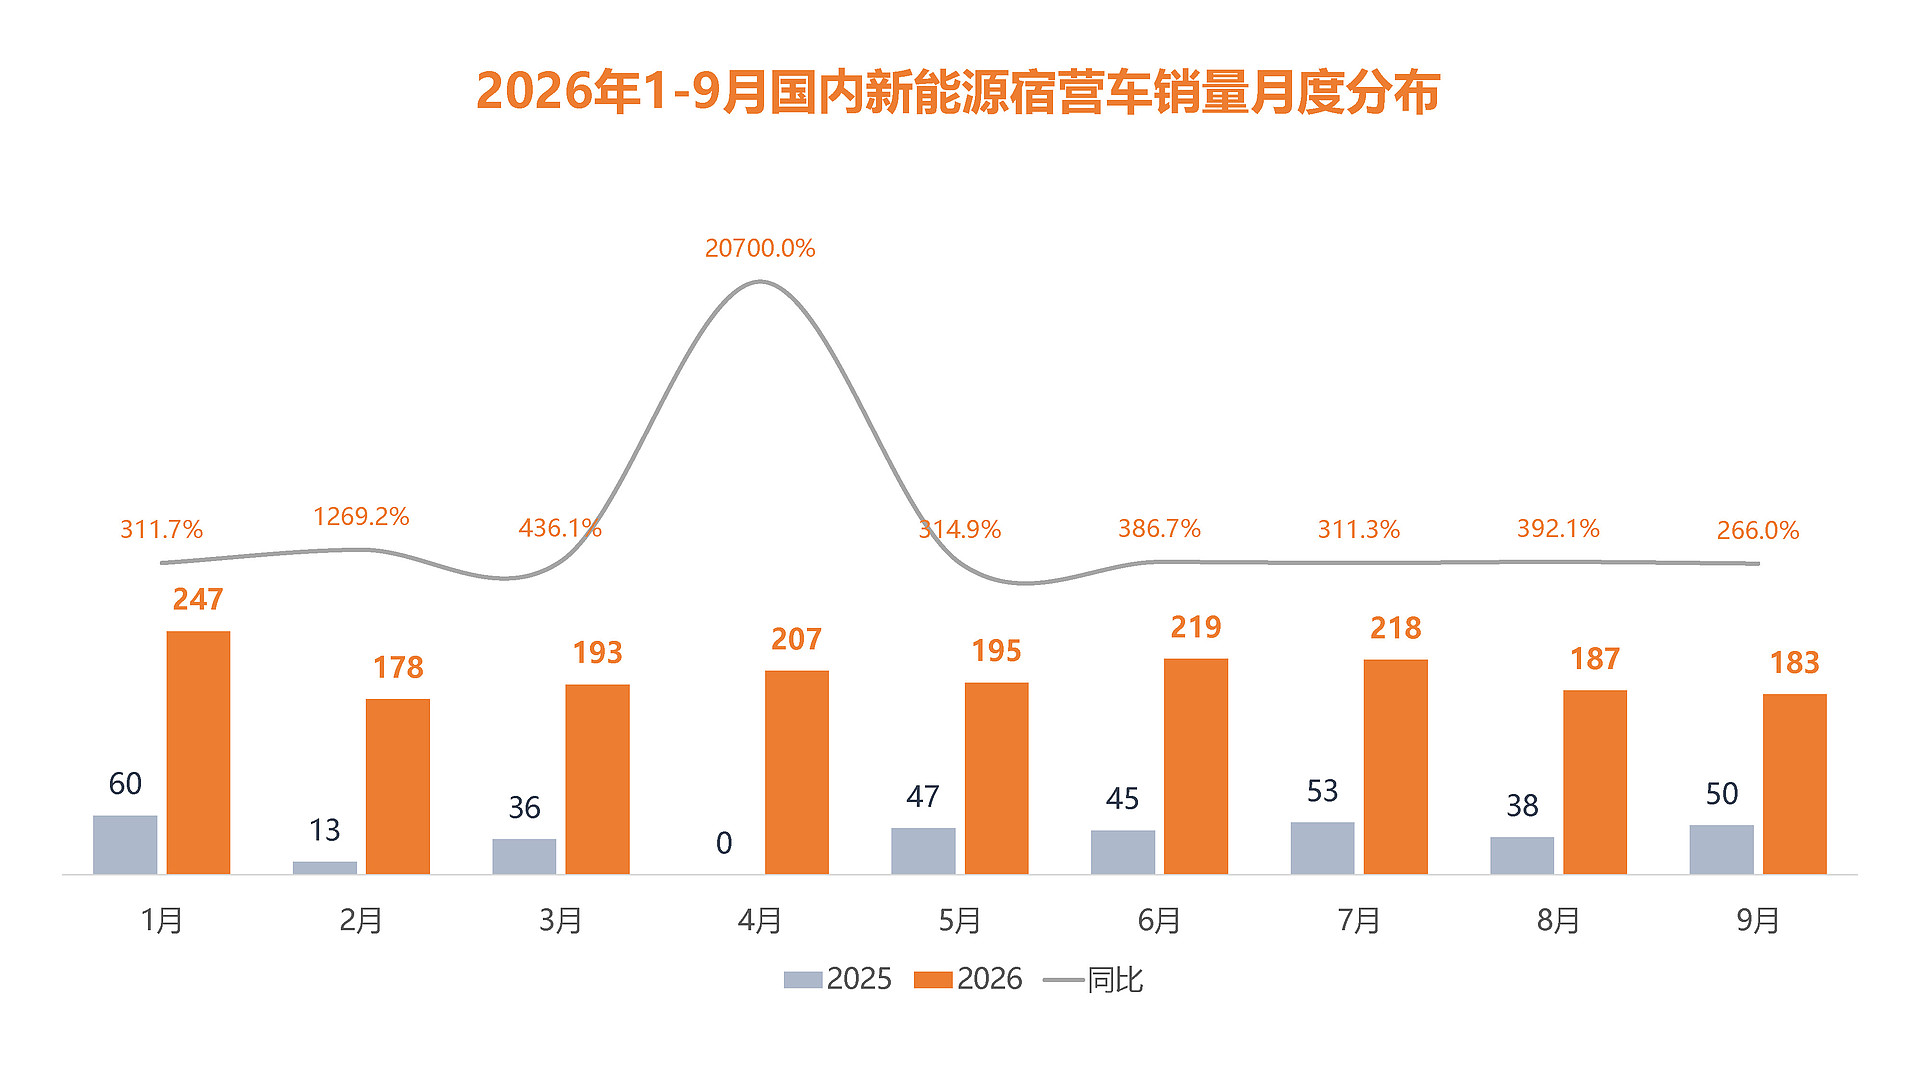
新能源宿营车则与旅居车截然不同,VAN类商用车1-9月销量突破50.3万辆,新能源渗透率突破69.1%,从基数来看,新能源宿营车的突破式增长具备底盘和品类的双向驱动,同时对宿营车产品的使用场景提供了更有利的保障,业内甚至更看好在2026年度,宿营车整体销量追平甚至超越旅居车品类,同时,不少厂家更是加速布局和开发新能源宿营车产品。
2026年9月18日,国务院办公厅转发文化和旅游部等十部门《关于促进房车消费的若干措施》,再一次将房车露营行业推到聚光灯下,带给行业的机遇和挑战并存;政策推动和市场导向是并驾齐驱的存在。风口之下,到底给行业带来什么?还需要进一步验证和多方面共同驱动,即便政策红利带动行业增量,谁能承接更高增长,也是个未知数,毕竟内卷是当下的市场常态。
等风来,不如追风去,我们四季度见!
评论
0